 administrator
El sistema financiero moderno está compuesto por diversas instituciones y servicios que permiten a los individuos y empresas manejar sus recursos de manera efectiva. Dos de las actividades clave dentro de este sistema son la intermediación bursátil y la intermediación bancaria, las cuales, aunque comparten algunos principios similares, operan de manera muy distinta. En este artículo, exploraremos qué son ambas, cómo funcionan, y en qué se diferencian.
La intermediación bursátil
La intermediación bursátil se refiere al proceso mediante el cual un intermediario, como una sociedad de valores o un bróker, facilita la compra y venta de instrumentos financieros en los mercados bursátiles. Estos instrumentos pueden ser acciones, bonos, futuros, ETFs (fondos cotizados) y otros activos financieros que cotizan en la bolsa.
El objetivo de la intermediación bursátil es conectar a los inversionistas con las empresas o gobiernos que emiten estos instrumentos financieros. A través de las transacciones bursátiles, los inversores buscan obtener rendimientos a partir de la apreciación del valor de los activos o de los dividendos o intereses que estos generen.
Los intermediarios bursátiles tienen como tarea principal ejecutar las órdenes de compra o venta que los inversores les encomiendan, asegurando que las transacciones se realicen dentro del marco legal y normativo establecido por las autoridades financieras. Además, a menudo proporcionan asesoramiento sobre estrategias de inversión, análisis de mercado y otras herramientas útiles para la toma de decisiones de inversión.
La Intermediación Bancaria
La intermediación bancaria, por otro lado, es el proceso mediante el cual las instituciones financieras como los bancos facilitan el flujo de dinero entre ahorradores e inversionistas. A diferencia de la intermediación bursátil, que está relacionada con el mercado de valores, la intermediación bancaria está más enfocada en préstamos, créditos y depósitos.
Los bancos actúan como intermediarios al recibir depósitos de los ahorradores, los cuales pagan una tasa de interés. Posteriormente, los bancos prestan este dinero a los prestatarios (ya sean individuos, empresas o gobiernos), generando así una ganancia en forma de diferencia entre la tasa de interés que pagan a los ahorradores y la que cobran a los prestatarios. Este modelo es el núcleo de la banca tradicional.
Los bancos también ofrecen productos de inversión más tradicionales, como certificados de depósito (CDs) y cuentas de ahorro, pero su enfoque está más centrado en el manejo del crédito, las transacciones y la gestión del dinero a corto plazo.
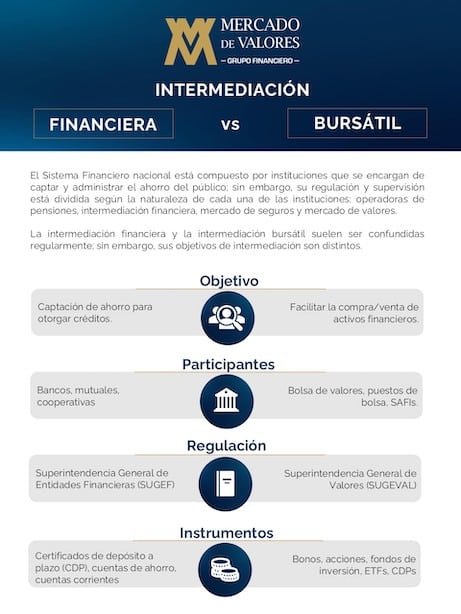
Principales Diferencias
Aunque tanto la intermediación bursátil como la bancaria son esenciales en el sistema financiero, existen varias diferencias clave entre ambas. A continuación, analizaremos las más relevantes:
- Tipo de Productos y Servicios Ofrecidos
La intermediación bursátil se enfoca principalmente en instrumentos financieros que cotizan en los mercados de valores. Esto incluye acciones, bonos, futuros, opciones y otros productos similares. Su objetivo es facilitar la compra y venta de estos activos, que generalmente están destinados a inversores que buscan rendimientos a largo plazo o aprovechar las fluctuaciones de los mercados.
En cambio, la intermediación bancaria se centra en productos financieros tradicionales como préstamos y depósitos, así como servicios de transferencia de dinero y gestión de cuentas. El enfoque principal aquí es la gestión del dinero en el corto y mediano plazo, brindando acceso a crédito a individuos y empresas que requieren financiamiento.
- Naturaleza del Riesgo
El riesgo en la intermediación bursátil suele ser más alto debido a la volatilidad de los mercados de valores. Los precios de las acciones, bonos y otros instrumentos pueden experimentar fluctuaciones significativas en cortos períodos de tiempo, lo que genera un nivel de incertidumbre considerable para los inversionistas. Aunque existen instrumentos más seguros, como los bonos del gobierno, la exposición al riesgo es siempre inherente en los mercados bursátiles.
Por otro lado, en la intermediación bancaria, el riesgo generalmente es más bajo. Los depósitos están usualmente asegurados por instituciones gubernamentales, como el FDIC en los Estados Unidos, lo que protege el dinero de los depositantes en caso de quiebra bancaria. Sin embargo, el riesgo en la intermediación bancaria también puede provenir de los préstamos incobrables o de las tasas de interés.
- Horizonte de Inversión
Los productos ofrecidos por la intermediación bursátil suelen estar orientados a un horizonte de inversión más largo, en comparación con los productos bancarios. Los inversores en la bolsa suelen buscar rendimientos a largo plazo y tomar posiciones que pueden durar años, como acciones de empresas o fondos de inversión.
En contraste, la intermediación bancaria está más vinculada al manejo de dinero a corto plazo. Los productos como las cuentas de ahorro o los préstamos personales tienen un enfoque más inmediato, y las decisiones financieras que se toman a través de los bancos son más transaccionales y menos especulativas.
- Función en la Economía
Mientras que la intermediación bursátil juega un papel importante en financiar empresas y gobiernos, permitiéndoles acceder a capital mediante la emisión de acciones y bonos, la intermediación bancaria se centra en facilitar el flujo de dinero dentro de la economía a través de préstamos y depósitos, impulsando el consumo y la inversión a corto plazo.
Las instituciones bursátiles y los mercados de valores permiten que los inversionistas participen en el crecimiento económico de empresas específicas y sectores de la economía, mientras que los bancos, a través del crédito, permiten el funcionamiento cotidiano de la economía, impulsando tanto el consumo como las inversiones empresariales.
- Regulación y Supervisión
Ambos tipos de intermediación están sujetos a estrictas regulaciones, pero la intermediación bursátil está más supervisada por organismos como la Comisión de Valores (SEC) en Estados Unidos o la Comisión Nacional del Mercado de Valores (CNMV) en España, quienes se encargan de garantizar la transparencia y el buen funcionamiento de los mercados de valores.
Por su parte, la intermediación bancaria está regulada por entidades como los bancos centrales (por ejemplo, la Reserva Federal en EE. UU.) y organismos de seguridad financiera que supervisan el sistema bancario y aseguran que las instituciones financieras operen de manera estable y segura, minimizando el riesgo sistémico.

Indicador Clave en la Intermediación
Uno de los índices más representativos y seguidos por los inversionistas es el S&P 500.Este índice es una referencia fundamental en la intermediación bursátil, ya que proporciona una visión general del rendimiento de las principales compañías que cotizan en las bolsas de valores estadounidenses, especialmente el New York Stock Exchange (NYSE) y el NASDAQ.
El S&P 500 es un indicador crucial para los inversionistas, ya que muchos ETFs y otros productos de inversión, como los fondos indexados, están diseñados para replicar su rendimiento. Estos instrumentos permiten a los inversores acceder a una canasta diversificada de acciones, evitando el riesgo de apostar todo su capital en una sola empresa. Esto también hace que el S&P 500 index sea un buen reflejo del comportamiento del mercado en general, sirviendo como una herramienta clave para medir la salud económica y la estabilidad financiera.
La intermediación bursátil facilita la compra y venta de acciones que conforman este índice, y los brókers que operan en los mercados financieros desempeñan un papel fundamental en conectar a los inversionistas con las empresas que lo integran. Además, los fondos de inversión y ETFs vinculados al S&P 500 permiten a los consumidores diversificar sus carteras, con la ventaja de que muchos de estos productos se pueden negociar a través de plataformas digitales, lo que aumenta la accesibilidad a los mercados bursátiles.
La intermediación bursátil y la intermediación bancaria son dos aspectos esenciales del sistema financiero, pero sirven a propósitos distintos y están orientados a diferentes necesidades de los consumidores y las empresas. Mientras que la intermediación bursátil facilita la compra y venta de activos financieros en los mercados de valores, la intermediación bancaria juega un papel crucial en el manejo del dinero a corto plazo, facilitando el crédito y los depósitos.
Ambos tipos de intermediación son fundamentales para el desarrollo económico, y cada uno tiene sus propias ventajas y riesgos. Entender sus diferencias y cómo se complementan entre sí es clave para cualquier persona que busque tomar decisiones financieras informadas, ya sea en el ámbito de la inversión o en la gestión del dinero personal.
También podría interesarte: Cómo Financiar tu Negocio sin Endeudarte